Kredyt hipoteczny w Polsce a dochód z zagranicy. Co warto sprawdzić przed zakupem mieszkania?
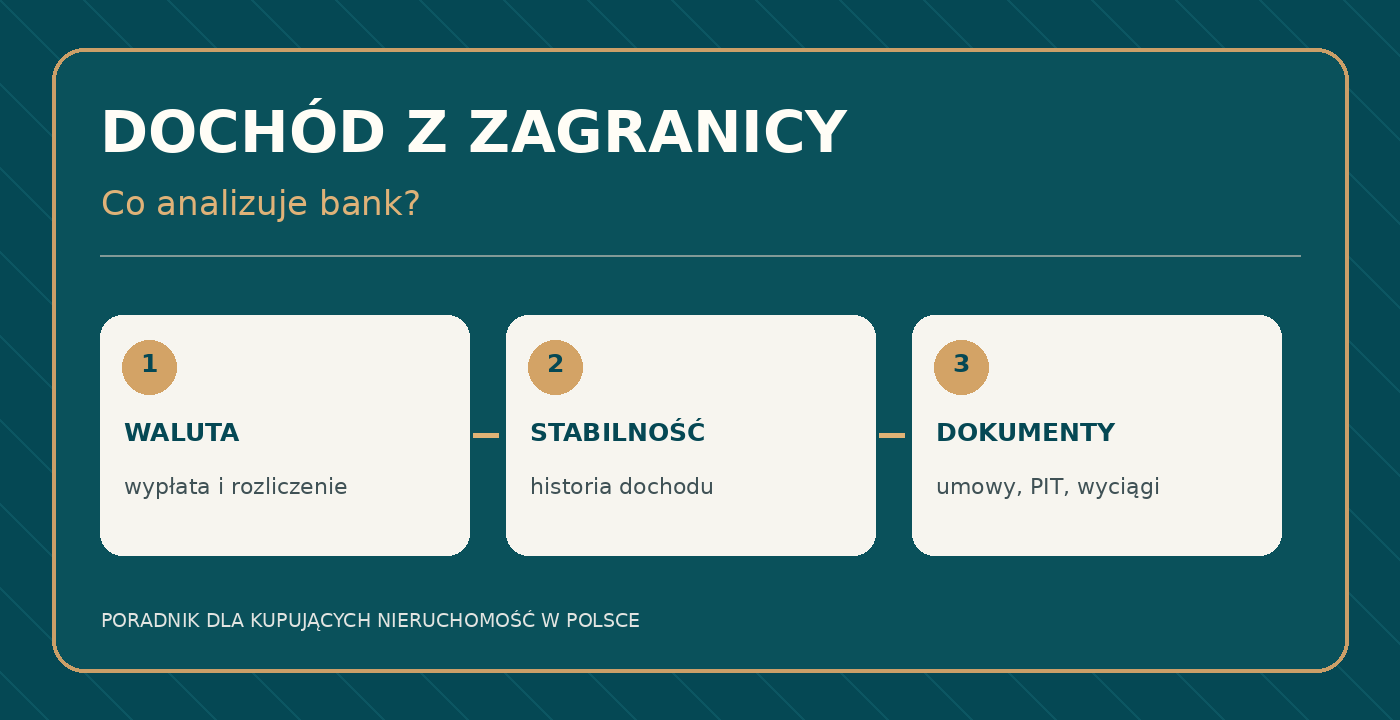
Pracujesz w Polsce dla zagranicznej firmy, prowadzisz B2B z klientami z UE albo otrzymujesz pensję w euro? Kredyt hipoteczny w Polsce może być możliwy, ale bank nie patrzy wyłącznie na kwotę wynagrodzenia. Ważne są także waluta, sposób rozliczenia podatków, stabilność umowy i możliwość udokumentowania pieniędzy.
Dochód z zagranicy a kredyt hipoteczny: czy bank go zaakceptuje?
Nie istnieje jedna odpowiedź dla wszystkich banków. Przykładowo, pensja wypłacana w PLN na polskie konto i wynagrodzenie w EUR otrzymywane na zagraniczny rachunek mogą zostać ocenione inaczej, choć po przeliczeniu dają podobną sumę. Bank musi ustalić zarówno realną zdolność do spłaty, jak i ryzyko zmiany kursu.
Waluta dochodu może ograniczyć wybór kredytu
Zgodnie z art. 6 ustawy o kredycie hipotecznym kredyt może zostać udzielony w walucie, w której konsument uzyskuje większość dochodów lub ma większość środków finansowych albo innych aktywów. Dlatego nie można automatycznie założyć, że osoba zarabiająca wyłącznie w EUR dostanie kredyt w PLN.
A jeśli dochody wpływają w dwóch walutach?
Rekomendacja S KNF przewiduje, że przy dochodach w kilku walutach bank powinien założyć 50-procentowy spadek wartości walut innych niż waluta największego dochodu gospodarstwa domowego. To sposób oceny ryzyka, nie stałe pomniejszenie każdej zagranicznej wypłaty.
Trzy najczęstsze scenariusze
Praca zdalna dla pracodawcy z zagranicy
Bank może badać rodzaj kontraktu, stabilność zatrudnienia, kraj opodatkowania i dokumenty potwierdzające wypłaty. Sama możliwość pracy z Polski nie gwarantuje akceptacji dochodu.
Działalność gospodarcza i faktury w euro
Przy JDG lub B2B liczy się dochód uznawany przez bank, a nie wyłącznie przychód z faktur. Potrzebna może być dłuższa historia działalności, PIT, ewidencja i wyciągi.
Praca i miejsce zamieszkania poza Polską
Wybór banków bywa bardziej ograniczony. Znaczenie mają kraj zatrudnienia, rezydencja podatkowa, źródło wkładu własnego i dokumenty zagraniczne.
Dokumenty do kredytu hipotecznego przy dochodach zagranicznych
Przed pierwszą rozmową z pośrednikiem kredytowym przygotuj:
Umowę o pracę lub kontrakt oraz informację o walucie wynagrodzenia.
Wyciągi z rachunku pokazujące regularne wpływy.
Deklaracje podatkowe lub dokumenty rozliczenia działalności.
Potwierdzenie środków na wkład własny i ich pochodzenia.
Zestawienie istniejących kredytów oraz innych zobowiązań.
Dokumenty potwierdzające legalny pobyt, jeśli dotyczą Twojej sytuacji.
Tłumaczenia zamawiaj po uzyskaniu listy konkretnego banku. Wymagania nie są identyczne.
Jak zwiększyć szanse przed złożeniem wniosku?
Zweryfikuj, które banki uwzględniają Twój rodzaj zatrudnienia i walutę.
Uporządkuj historię rachunków i dokumentów podatkowych.
Zadbaj o wkład własny oraz rezerwę na koszty zakupu.
Sprawdź swoją historię zobowiązań i dostępny limit kredytowy.
Ustal odpowiednio długie terminy w umowie przedwstępnej.
Kredyt a zakup nieruchomości w Trójmieście
Szczególnie przy nieruchomości od dewelopera lub zakupie domu warto najpierw zbadać finansowanie, a dopiero później podejmować wiążące zobowiązania. Opóźnienia w dokumentach mogą wpłynąć na termin aktu notarialnego i rozliczenia ze sprzedającym.
FAQ
Czy dostanę kredyt hipoteczny, jeśli zarabiam w euro?
To zależy od waluty większości dochodów lub aktywów, oferty banku oraz całej sytuacji finansowej.
Czy bank policzy dochód z B2B dla zagranicznej firmy?
Niektóre banki mogą go uwzględnić po analizie dokumentów i historii działalności. Kryteria są różne.
Czy wystarczą wpływy na polskie konto?
Nie zawsze. Ważne jest również źródło dochodu, waluta, stabilność i rozliczenia podatkowe.
Czy wyższy wkład własny gwarantuje kredyt?
Nie. Może poprawić ocenę ryzyka, ale nie zastępuje wymogów prawnych i zdolności kredytowej.
Zanim podpiszesz umowę
Jeśli szukasz mieszkania w Gdańsku, Gdyni lub Sopocie, warto skoordynować wybór nieruchomości z oceną zdolności kredytowej. Pomogę Ci uporządkować ten proces i skontaktować się z odpowiednim specjalistą.
Źródła
Stan informacji: 12.11.2026. Tekst edukacyjny, nie stanowi oferty kredytu ani indywidualnej porady.
Ustawa o kredycie hipotecznym, art. 6: https://eli.gov.pl/eli/DU/2025/720/ogl
KNF, Rekomendacja S: https://www.knf.gov.pl/
Umów bezpłatną konsultację